
安永发布《2026年前三季度中国海外投资概览》:海外投资节奏放缓,对外承包工程恢复增长势能
2026年前三季度:
对外直接投资1:中国全行业对外直接投资1,286亿美元,同比下降0.2%;非金融类对外直接投资同比下降8.8%,连续四个季度同比下降;金融类对外直接投资同比增长52%。
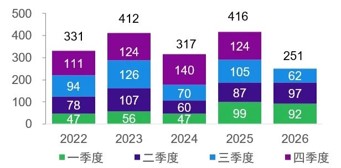
海外并购2:中企宣布的海外并购总额为251亿美元,同比下降14%,其中,第三季度并购金额环比大幅下降36%;并购数量为262宗,同比下降15%,交易活跃度进一步降低。
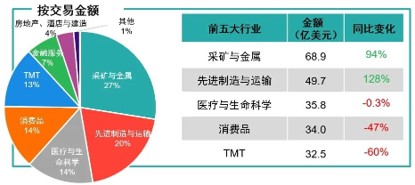
• 按行业:采矿与金属为最热门行业,其并购金额和交易数量均逆势增长,并购金额达68.9亿美元,同比增长94%;先进制造与运输业并购金额达49.7亿美元,同比增长128%,交易数量居首位。
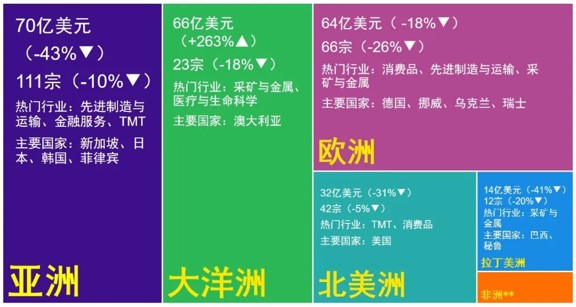
• 按区域:亚洲仍为第一大目的地,并购金额达70亿美元,交易数量达111宗,占比42%,并购活跃度居首;大洋洲跃升为第二大目的地,并购金额达66亿美元,同比大增263%,为九年来新高;欧洲为第三大目的地,并购金额达64亿美元,虽同比下降18%,但交易数量仍居第二位。
对外承包工程1:中企对外承包工程新签合同额达2,053亿美元,同比增长6.5%,其中,第三季度同比大增26.5%;完成营业额1,306亿美元,同比增长6.7%。
安永中国海外投资业务部全球主管、安永大中华区“一带一路”主管周昭媚表示:“
2026年前三季度,中国经济运行总体平稳,实现GDP同比增长4.6%3,第三季度较二季度回升0.2个百分点;外贸增势强劲,货物出口额大幅增长21.3%4,集成电路、电动汽车、锂电池等智能绿色产品出口增速领先;全行业对外直接投资总体保持稳定,金融类对外直接投资同比增长52%,但受利率升高及地缘政治持续不稳定等因素影响,非金融类对外直接投资(同比降8.8%)5及海外并购(同比降14%)2动能均有所减弱,海外投资节奏放缓。
政策层面,国家发展改革委于10月公布新版《对外投资管理办法》。新版办法重申境内企业、其他组织和居民个人均可作为对外投资主体,并完善重大不利情况报告、境外再投资报告等制度,设置对外投资信息年度报告制度,以更好保护对外投资权益和防范应对境外风险,为出海企业划定了更清晰的合规航道。
外交层面,中美元首时隔11年实现半年内互访,有效稳定全球经贸预期,也为两国关系健康稳定可持续发展提供了战略指引;上海合作组织峰会及成员国政府首脑(总理)理事会先后举行,中国与多个成员国加强发展战略对接,深化合作;中国与埃及深化全面战略伙伴关系为双向投资打开空间。值得关注的是,APEC(亚太经合组织)第三十三次领导人非正式会议将于11月在深圳举行,预计将进一步深化亚太合作与大国协调,为全球发展注入稳定性。”
请点击图片获取报告全文。
01
宏观环境:全球经济格局重塑,区域增长呈现差异
科技变革与地缘政治风险正在重塑全球经济增长格局。据国际货币基金组织(International Monetary Fund,简称“IMF”)预测,2026年全球经济将增长3.1%,较2025年下降0.4个百分点,增长动能在不同经济体之间重新配置,各国增长表现的差异主要取决于其受地缘冲突的影响程度,以及人工智能相关需求对其增长的支撑力度。发达经济体整体预计增长2.1%,其中,新加坡(5%)、韩国(3.3%)增长较为强劲,美国增速(2.3%)高于整体,欧盟预计增长1.4%;新兴经济体整体预计增长3.7%,越南(8.4%)、印度(7%)、印度尼西亚(5.1%)和埃及(5.1%)等国家保持较高增速;由于地缘冲突持续,中东大部分国家的经济预计面临萎缩6。
在此背景下,中国企业在全球化布局中需将 AI 发展趋势与地缘政治风险承受能力作为重要宏观变量纳入决策框架,既要短期重点关注潜在冲击与合规风险,也要长期侧重评估目标市场的增长韧性、技术承接能力与需求潜力,动态跟踪重点区域政策变动,完善应急备选方案,持续增强复杂环境下的全球化经营韧性,精准把握结构性机遇。
02
全行业对外直接投资保持稳定,但非金融类连续四个季度同比下降
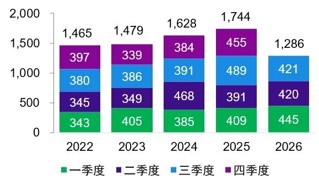
2026年前三季度中国全行业对外直接投资1,286亿美元,同比下降0.2%。其中,非金融类对外直接投资1,010亿美元,同比下降8.8%,连续四个季度同比下降;金融类对外直接投资276.5亿美元,同比增长52%;对“一带一路”共建国家非金融类直接投资269亿美元,同比下降10.4%,占比27%。
图表1:中国全行业对外直接投资额(亿美元)
注:图表数据统一保留至整数位,因四舍五入,各项数值之和可能与总计项存在微小尾差
资料来源:中国商务部月度简明统计数据、安永分析
03
海外并购更趋审慎,交易金额及数量均下降
2026年前三季度中企宣布的海外并购总额为251亿美元,同比下降14%,第三季度并购金额环比大幅下降36%。中企宣布的交易数量为262宗,同比下降15%,交易活跃度进一步降低。
据LSEG统计,受利率升高及地缘政治持续不稳定等因素影响,第三季度全球并购市场交易活跃度也大幅降温(环比下降41%)。
图表2:中企宣布的海外并购交易金额(亿美元)
注:图表数据统一保留至整数位,因四舍五入,各项数值之和可能与总计项存在微小尾差
资料来源:LSEG、Mergermarket,数据包括已宣布但尚未完成的交易,于2026年10月8日下载;安永分析
行业分析
• 按并购金额计:采矿与金属业为前三季度最热门行业,其并购金额和数量均逆势增长,其中并购金额同比大涨94%;并购主要涉及煤炭、有机硅、铝、铜锂、黄金等多类矿产,中企持续加强矿产资源布局。先进制造与运输业并购金额达49.7亿美元,同比增长128%,主要集中于工业产品制造、运输服务以及汽车产业链等领域,其中第三季度新增多笔超过1亿美元的交易。
• 按并购数量计:先进制造与运输业、TMT*录得更多交易。先进制造与运输业前三季度交易数量达56宗,位居首位,交易活跃度领先其他行业。
此外,金融服务业的并购交易金额与数量分别实现了76%和13%的增长,成为在当前市场低迷环境下,为数不多实现双增长的行业之一。
图表3:中企宣布的海外并购热门行业
*TMT行业包括科技、媒体和娱乐以及通信业
注:图表数据统一保留至整数百分数,因四舍五入,各项数值之和可能与100%有微小尾差
资料来源:LSEG、Mergermarket,数据包括已宣布但尚未完成的交易,于2026年10月8日下载;安永分析
区域分析
• 亚洲本期仍为中企海外并购第一大目的地,并购金额为70亿美元,但由于2025年同期高基数,并购金额同比下降43%,占比28%;按交易数量计,亚洲继续蝉联首位,交易数量达111宗,占比达42%。
• 大洋洲因二季度两宗大额交易跃升为第二大并购目的地,并购金额达66亿美元,同比大增263%,占比26%,为九年来新高;不过交易数量仍处历史同期较低水平。欧洲为第三大并购目的地,并购金额达64亿美元,同比下降18%,占比26%;交易数量仍居第二位,占比25%。北美洲并购金额为32亿美元,占比13%;交易数量占比16%。
• 从国别来看,本期按并购金额计,澳大利亚因大额交易成为第一大目的地,美国和德国分列第二、三位;前十大目的地中澳大利亚、挪威、韩国、菲律宾及乌克兰录得增长;按交易数量计,日本蝉联第一大目的地,前十大目的地中日本、韩国、加拿大和意大利录得增长。
图表4:中企宣布的海外并购各大洲分布(金额及同比%、宗数及同比%)
*注:以上的热门行业与主要国家均以并购金额计算
**注:非洲并购金额为4.5亿美元(+137%▲);交易宗数为8宗(-20%▼);热门行业为采矿与金属业
资料来源:LSEG、Mergermarket,数据包括已宣布但尚未完成的交易,于2026年10月8日下载;安永分析
04
对外承包工程:新签合同额恢复增长势能,第三季度同比大增26.5%
2026年前三季度,中企对外承包工程新签合同额2,053亿美元,同比增长6.5%;第三季度同比大增26.5%。其中,在“一带一路”共建国家新签合同额1,863亿美元,同比增长9.6%,占比达91%;中企对外承包工程完成营业额1,306亿美元,同比增长6.7%,在“一带一路”共建国家,完成营业额1,126亿美元,同比增长10.2%,占比达86%。
资料来源:
1. 中国商务部,安永分析
2. LSEG、Mergermarket,数据包括已宣布但尚未完成的交易,于2026年10月8日下载,安永分析
3. 中国国家统计局
4. 中国海关总署,按美元计
5. 中国商务部,按美元计
6. 《世界经济展望报告》,国际货币基金组织(IMF),2026年10月;安永分析


 京公网安备 11011502006498号